Domain devd.de kaufen?
Wir ziehen mit dem Projekt
devd.de um.
Sind Sie am Kauf der Domain
devd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain devd.de kaufen?
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
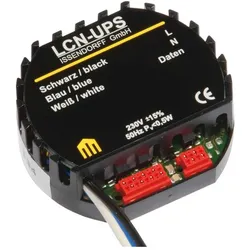
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
Wie wird Grundschuld gelöscht?
Die Grundschuld kann gelöscht werden, indem der Gläubiger eine Löschungsbewilligung ausstellt und diese beim Grundbuchamt einreicht. Alternativ kann die Löschung auch durch eine vollständige Tilgung des Darlehens erfolgen, für das die Grundschuld eingetragen wurde. In diesem Fall muss der Gläubiger eine Löschungsbewilligung ausstellen und dem Schuldner übergeben. Das Grundbuchamt trägt die Löschung dann im Grundbuch ein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise korrekt und vollständig beim Grundbuchamt eingereicht werden, um die Löschung der Grundschuld zu gewährleisten. Es empfiehlt sich, einen Notar oder Rechtsanwalt hinzuzuziehen, um den Löschungsprozess professionell und rechtssicher abzuwickeln. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
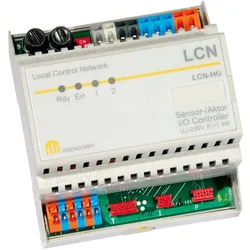
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
Ähnliche Suchbegriffe für Grundschuld
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die CNC-Programmierung im Kontext der Digitalisierung, Fachbücher von Karl-Heinz Engels, Eric EngelsDie CNC-Programmierung erlebt über die Prozesskette von CAD über CAM bis zur Virtual Reality eine Neuauflage. Es gibt neue digitale Werkzeuge, um CNC-Programme zu erstellen und zu visualisieren. Das Buch zeigt ausgehend von der klassischen G-Code-Programmierung die Vielfalt der spannenden und zukunftsweisenden Möglichkeiten auf, die sich durch die Digitalisierung eröffnen. Das Buch enthält: - die Programmierung unter DIN 66025, - Programmieren mit steuerungsidentischer Programmiersoftware, - grafische Programmierung, - CNC-Programmierung mit einem CAM-System, - die CNC-Prozesskette mit Blick auf den Einsatz eines digitalen Zwillings. Dieses Buch wird von Video-Tutorials begleitet, um schwierige Sachverhalte direkt zeigen und erklären zu können. Es ist ein idealer Begleiter für Lehrende und Lernende, die sich mit dem Einsatz von Werkzeugmaschinen beschäftigen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
-
Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
-
Wie wird Grundschuld gelöscht?
Die Grundschuld kann gelöscht werden, indem der Gläubiger eine Löschungsbewilligung ausstellt und diese beim Grundbuchamt einreicht. Alternativ kann die Löschung auch durch eine vollständige Tilgung des Darlehens erfolgen, für das die Grundschuld eingetragen wurde. In diesem Fall muss der Gläubiger eine Löschungsbewilligung ausstellen und dem Schuldner übergeben. Das Grundbuchamt trägt die Löschung dann im Grundbuch ein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise korrekt und vollständig beim Grundbuchamt eingereicht werden, um die Löschung der Grundschuld zu gewährleisten. Es empfiehlt sich, einen Notar oder Rechtsanwalt hinzuzuziehen, um den Löschungsprozess professionell und rechtssicher abzuwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.